Thị trường thương mại điện tử Việt Nam tiếp tục duy trì tốc độ tăng trưởng cao trong 3 quý đầu năm 2026, nhưng đằng sau những con số tăng trưởng hai chữ số là một thị trường đang thay đổi đáng kể về cấu trúc. Số liệu 3 quý đầu năm 2026 đang cho thấy một xu hướng: doanh thu tiếp tục tăng, nhưng dòng tiền ngày càng tập trung vào những nhà bán hàng có thương hiệu, năng lực vận hành và khả năng tạo trải nghiệm mua sắm tốt hơn.
Vì vậy, thống kê thương mại điện tử trong 3 quý đầu năm không chỉ cho thấy quy mô doanh thu, mà còn là xu hướng chi tiêu của người tiêu dùng, ngành hàng tăng trưởng, các nền tảng đang chiếm ưu thế và những thay đổi đang tạo áp lực lên người bán. Hãy cùng Rentracks tìm hiểu rõ hơn về các xu hướng trong thống kê thương mại điện tử dưới đây.
Contents
- 1 1. Toàn cảnh thị trường TMĐT Việt Nam 3 quý đầu năm 2026
- 2 2. Cuộc đua giữa các sàn TMĐT
- 3 3. Người Việt đang mua gì trên TMĐT?
- 4 4. Hành vi và xu hướng chi tiêu của người tiêu dùng
- 5 5. Những thay đổi trong thống kê thương mại điện tử dành cho người bán
- 6 6. Thị trường TMĐT Q4/2026: Cơ hội và xu hướng đáng chú ý
- 7 Kết luận:
1. Toàn cảnh thị trường TMĐT Việt Nam 3 quý đầu năm 2026
1.1. Quy mô thị trường tiếp tục tăng trưởng hai chữ số
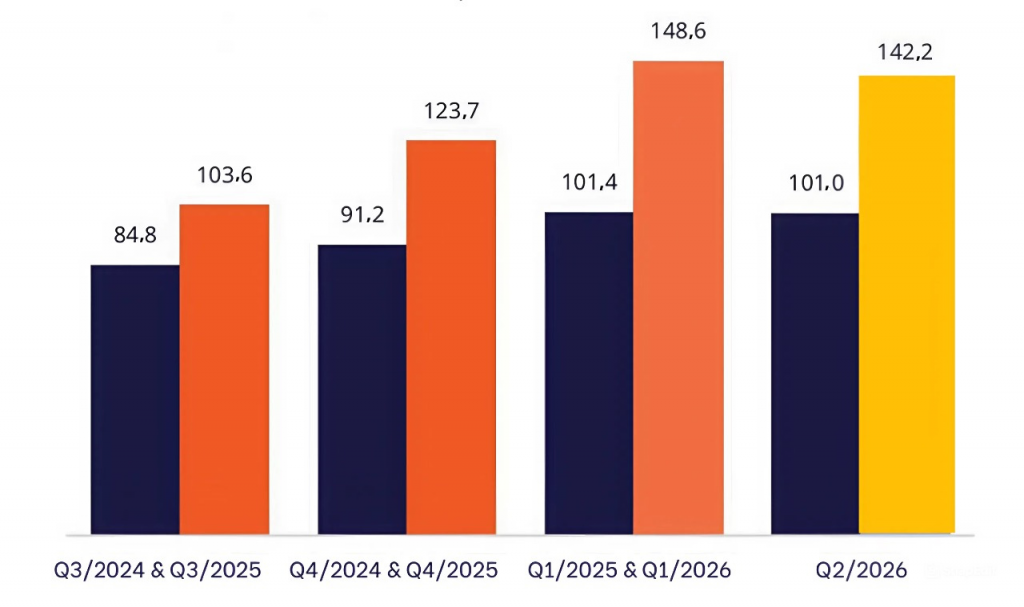
Dữ liệu thống kê thương mại điện tử từ Metric cho thấy trong quý I/2026, tổng doanh số trên 4 sàn Shopee, TikTok Shop, Lazada và Tiki đạt khoảng 148,6 nghìn tỷ đồng, tăng 46,6% so với cùng kỳ năm 2025. Sản lượng đạt 1,14 tỷ sản phẩm, tăng 19,76%, trong khi số shop có phát sinh đơn hàng đạt khoảng 490.900, tăng 3,91% .
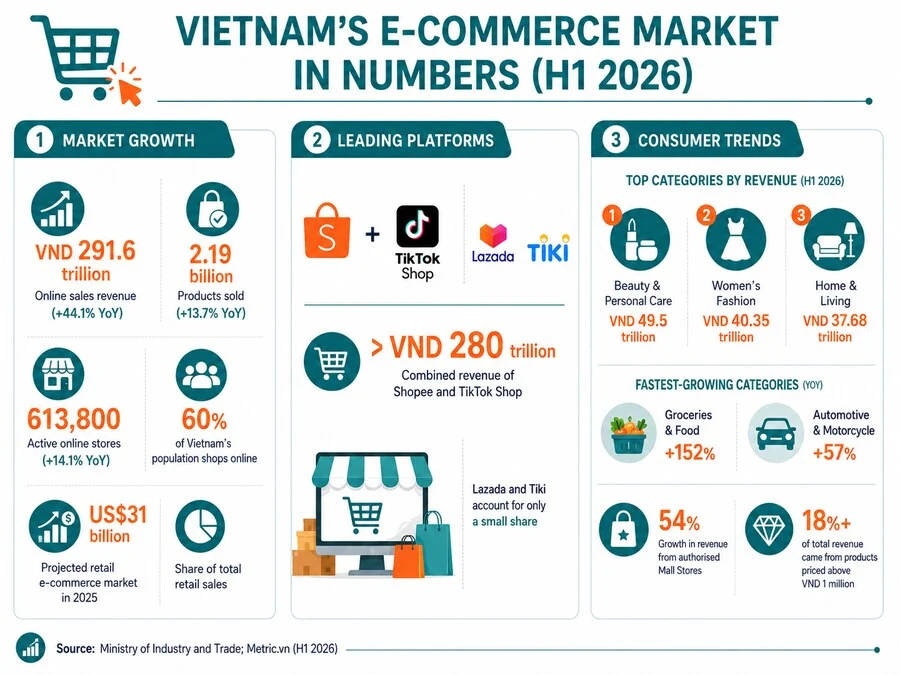
Sang quý II, Marketing Trips cho biết thị trường tiếp tục duy trì đà tăng trưởng với doanh số khoảng 143.000 tỷ đồng, tăng 41,62% so với cùng kỳ. Điểm đáng chú ý là tốc độ tăng trưởng doanh số cao hơn đáng kể tốc độ tăng sản lượng khi doanh số đạt khoảng 291.600 tỷ đồng, tăng 44,11%, trong khi sản lượng chỉ tăng 13,67%.
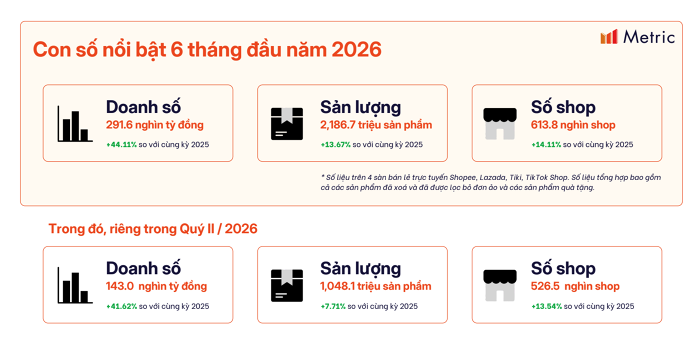
Những dữ liệu này cho thấy một điểm đáng chú ý: thị trường đang tăng trưởng nhanh hơn về giá trị so với số lượng giao dịch. Đây sẽ là một trong những đặc điểm quan trọng nhất của thương mại điện tử Việt Nam trong năm 2026.
Sự chênh lệch này cho thấy tăng trưởng trong thống kê thương mại điện tử không còn đơn thuần đến từ việc bán được nhiều sản phẩm hơn. Người tiêu dùng đang chi nhiều tiền hơn cho mỗi giao dịch, đồng thời các nhà bán hàng có khả năng tạo ra giá trị đơn hàng cao đang ngày càng chiếm tỷ trọng lớn hơn.
Theo các số liệu được công bố trong năm, quý III tiếp tục giữ được kỳ vọng duy trì quy mô giao dịch cao nhờ nhu cầu mùa tựu trường, Trung thu và các chương trình Mega Sale. Điều này tạo nền tảng để thị trường bước vào Q4 với sức mua tích cực.
1.2. Doanh thu tăng trưởng nhưng không đồng nghĩa mọi nhà bán hàng đều tăng trưởng
Một trong những phát hiện đáng chú ý nhất của thống kê thương mại điện tử năm nay nằm ở sự thay đổi về số lượng người bán.
Theo YouNet ECI, trong 6 tháng đầu năm 2026, GMV trên 4 nền tảng lớn đạt khoảng 264.800 tỷ đồng, tăng 19% so với cùng kỳ.
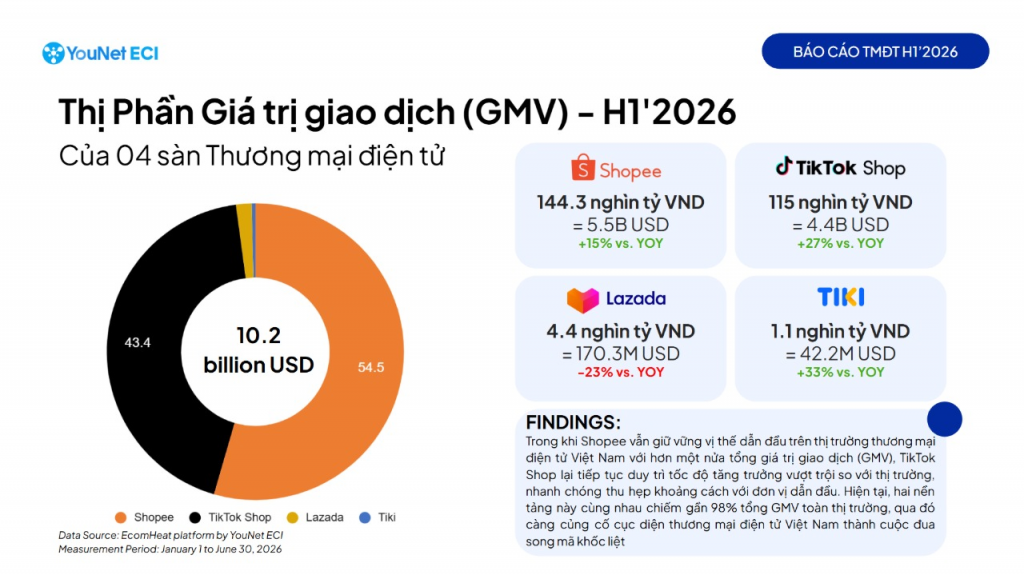
Tuy nhiên, thống kê thương mại điện tử cho H1 2026 cho thấy số gian hàng có phát sinh doanh thu chỉ còn khoảng 436.000, trong khi cùng kỳ năm trước con số này gần 600.000. Điều đó đồng nghĩa hơn 162.000 gian hàng không còn ghi nhận doanh thu.
Dữ liệu này tạo nên một nghịch lý quan trọng: quy mô thị trường tăng nhưng số người bán có doanh thu lại giảm.
Nguyên nhân đến từ việc cuộc chơi ngày càng đòi hỏi nhiều hơn ở seller. Chi phí quảng cáo, khuyến mại, chiết khấu, logistics, đóng gói, hoàn trả và công nghệ đều tạo thêm áp lực lên biên lợi nhuận. Khi người tiêu dùng có thể so sánh hàng chục sản phẩm chỉ trong vài phút, lợi thế về giá cũng khó duy trì lâu dài.
Vì vậy, thống kê thương mại điện tử 2026 đang cho thấy sự chuyển dịch từ một thị trường “dễ tham gia” sang một thị trường yêu cầu mức độ chuyên nghiệp cao hơn.
2. Cuộc đua giữa các sàn TMĐT
2.1. Shopee và TikTok Shop tiếp tục dẫn dắt thị trường
Trong thống kê thương mại điện tử 6 tháng đầu năm của Marketing Trips, Shopee và TikTok Shop tiếp tục là hai nền tảng có quy mô nổi bật nhất. Tổng doanh số của hai nền tảng này vượt 280.000 tỷ đồng trong nửa đầu năm, chiếm phần lớn doanh thu của 4 sàn.
Shopee tiếp tục có lợi thế về quy mô, độ phủ ngành hàng và hành vi tìm kiếm chủ động. Trong khi đó, TikTok Shop tạo ra lợi thế khác biệt nhờ khả năng kết hợp nội dung, creator, livestream và giao dịch ngay trong cùng một hệ sinh thái.
Sự khác biệt này ngày càng quan trọng khi hành trình mua hàng không còn bắt đầu từ một ô tìm kiếm. Người tiêu dùng có thể nhìn thấy một sản phẩm trong video, nghe creator giới thiệu, xem livestream, đọc bình luận rồi hoàn tất giao dịch mà không cần rời khỏi nền tảng.
2.2. Chiến dịch ngày đôi 9.9, 10.10, 11.11,…
Một trong những điểm nổi bật của thống kê thương mại điện tử năm 2026 là sự phát triển của mô hình Content Commerce.
Dữ liệu từ CafeBiz cho thấy chiến dịch ngày đôi 9.9 Shopee Live và Shopee Video ghi nhận hơn 2,2 tỷ lượt xem; số sản phẩm bán qua hai kênh này trong ngày đôi tăng 5 lần so với ngày thường. Trong khi đó, các nhóm hàng cồng kềnh có nhu cầu lắp đặt cũng ghi nhận mức tăng mạnh.
9.9, 10.10, 11.11 hay 12.12 không còn chỉ là những chiến dịch khuyến mại riêng lẻ. Chúng ngày càng trở thành những “shopping moments” được người tiêu dùng chủ động chờ đợi.
Dữ liệu 9.9 theo thống kê thương mại điện tử cho thấy người dùng không chỉ mua sản phẩm giá thấp. Các đơn hàng cồng kềnh có dịch vụ lắp đặt tăng 8 lần, trong đó nổi bật là tivi, máy giặt sấy và điều hòa. Trên Lazada, giá trị đơn hàng trung bình trong dịp 9.9 tăng gần gấp đôi so với cùng kỳ năm trước.
Đáng chú ý hơn, các đơn hàng từ 100 USD trở lên chiếm 42% tổng GMV chiến dịch tại Việt Nam. Kênh Affiliate đóng góp 45% tổng GMV của Lazada Việt Nam trong chiến dịch này.
Những con số trên cho thấy content, creator và affiliate không còn chỉ đóng vai trò tạo nhận diện. Chúng đang trở thành một phần trực tiếp của quá trình chuyển đổi. Ngoài ra, các ngày đôi cũng đang dần xuất hiện quen thuộc như một ngày đặc biệt trong lịch của người tiêu dùng.
3. Người Việt đang mua gì trên TMĐT?
3.1. Làm đẹp, thời trang và nhà cửa tiếp tục là nhóm ngành lớn
Trong thống kê thương mại điện tử, nhóm làm đẹp, thời trang và nhà cửa đời sống tiếp tục giữ vị trí quan trọng trong cơ cấu doanh số.
Theo tổng hợp dữ liệu của Advertising Vietnam, trong 6 tháng đầu năm, ngách Làm đẹp & Chăm sóc cá nhân đạt khoảng 49,5 nghìn tỷ đồng, Thời trang nữ đạt khoảng 40,35 nghìn tỷ đồng và Nhà cửa & Đời sống đạt khoảng 37,68 nghìn tỷ đồng.
Những ngành hàng này có một điểm chung: sản phẩm dễ được khám phá thông qua hình ảnh, video và nội dung đánh giá. Điều này giúp chúng phù hợp với sự phát triển của social commerce và creator commerce.
3.2. Các ngành hàng mới đang tăng tốc trong thống kê thương mại điện tử
Bên cạnh các nhóm ngành truyền thống, một số ngành hàng ghi nhận tốc độ tăng trưởng đáng chú ý theo thống kê thương mại điện tử. Theo Advertising Vietnam, Thực phẩm & Bách hóa tăng tới 152%, trong khi Ô tô & Xe máy tăng khoảng 57% theo dữ liệu được tổng hợp trong nửa đầu năm 2026.
Điều này cho thấy thương mại điện tử đang dần mở rộng từ các sản phẩm vốn phù hợp với mua sắm online sang những nhu cầu trước đây phụ thuộc nhiều hơn vào cửa hàng vật lý.
3.3. TMĐT mở rộng sang nhu cầu đời sống và mua sắm theo mùa
Một xu hướng khác được phản ánh rõ trong thống kê thương mại điện tử 3 quý đầu năm là phạm vi ngành hàng trên sàn ngày càng mở rộng.
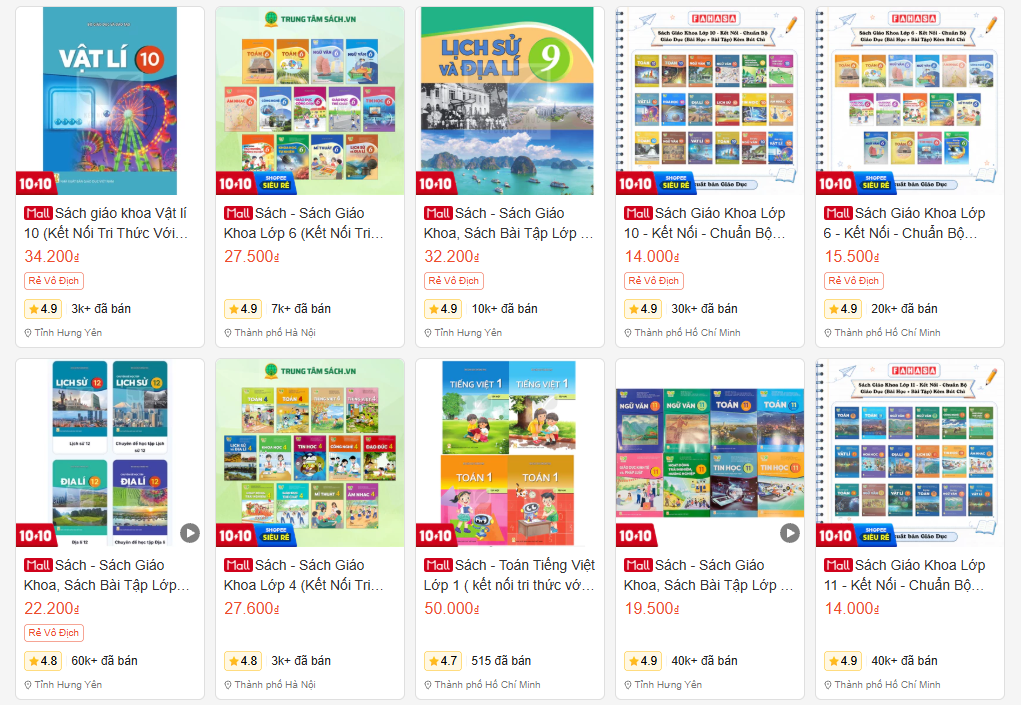
Trong giai đoạn trước năm học mới, người Việt đã chi khoảng 7,2 tỷ đồng mua sách giáo khoa trên các sàn TMĐT, với hơn 270.000 lượt bán. TikTok Shop và Shopee chiếm phần lớn doanh số nhóm hàng này (CafeBiz, 2026).
Cũng theo CafeF, mùa Trung thu vừa rồi người Việt chi gần 160 tỷ đồng mua bánh Trung thu trên Shopee và TikTok Shop trong một tháng, tăng 61,7% so với cùng kỳ.
Lồng đèn Trung thu, vốn là sản phẩm đa số được mua trực tiếp, hiện cũng đạt hơn 11 tỷ đồng doanh số trên các sàn TMĐT trong vòng một tháng, với hơn 231.000 sản phẩm được bán ra (Thanh Niên, 2026).
Những trường hợp này cho thấy TMĐT đang tiến gần hơn đến “Everyday Commerce“: người tiêu dùng không chỉ lên sàn để mua mỹ phẩm, thời trang hay đồ điện tử mà ngày càng sử dụng nền tảng online cho những nhu cầu có tính mùa vụ và đời sống thường nhật.
4. Hành vi và xu hướng chi tiêu của người tiêu dùng
4.1. Người tiêu dùng vẫn nhạy cảm với giá nhưng không chỉ mua hàng giá rẻ
Một trong những xu hướng quan trọng từ thống kê thương mại điện tử của Metric là phân khúc 100.000–200.000 đồng vẫn chiếm tỷ trọng doanh số lớn nhất trong 6 tháng đầu năm. Tuy nhiên, tỷ trọng của nhóm này đã giảm so với cùng kỳ năm trước, trong khi các nhóm sản phẩm có giá trị cao hơn ngày càng mở rộng.
Trong khi đó, nhóm sản phẩm trên 1 triệu đồng chiếm tỷ trọng ngày càng lớn trong cơ cấu doanh số. Điều này cho thấy người tiêu dùng vẫn quan tâm đến giá, nhưng hành vi mua đang trở nên phân hóa hơn.
Họ có thể tìm kiếm mức giá tốt đối với sản phẩm phổ thông, nhưng sẵn sàng chi tiêu cao hơn nếu sản phẩm đáp ứng được yêu cầu về chất lượng, thương hiệu, nguồn gốc hoặc trải nghiệm.
4.2. Giá trị đơn hàng đang trở thành một chỉ số đáng chú ý
Nếu chỉ nhìn vào số lượng sản phẩm thông qua thống kê thương mại điện tử, người đọc có thể bỏ qua một thay đổi quan trọng: giá trị của mỗi giao dịch đang tăng.
Trong nửa đầu năm, giá trị trung bình mỗi sản phẩm trên Shopee đạt khoảng 153.000 đồng, TikTok Shop đạt 138.501 đồng trong khi Lazada đạt khoảng 228.000 đồng và Tiki khoảng 470.000 đồng. Giá trị sản phẩm trung bình trên các nền tảng đều tăng so với cùng kỳ theo dữ liệu CafeF.
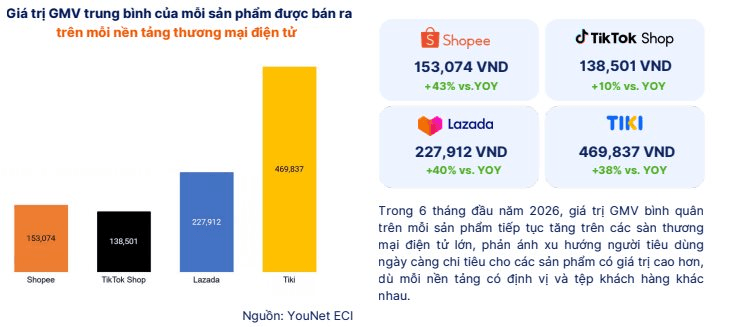
Điều này phù hợp với xu hướng cơ cấu giá nói trên: tăng trưởng không chỉ đến từ việc người dùng mua nhiều hơn mà còn từ việc họ ngày càng sẵn sàng dành ngân sách cho những sản phẩm có giá trị cao hơn.
4.3. Chính hãng và niềm tin ngày càng quan trọng
Shop Mall là một trong những chỉ báo rõ nhất về sự thay đổi trong hành vi tiêu dùng. Trong 6 tháng đầu năm, Shop Mall chỉ chiếm khoảng 2,79% số gian hàng nhưng đóng góp 34,2% doanh số trên 4 sàn. (Cục Thương mại điện tử và Kinh tế số, 2026).
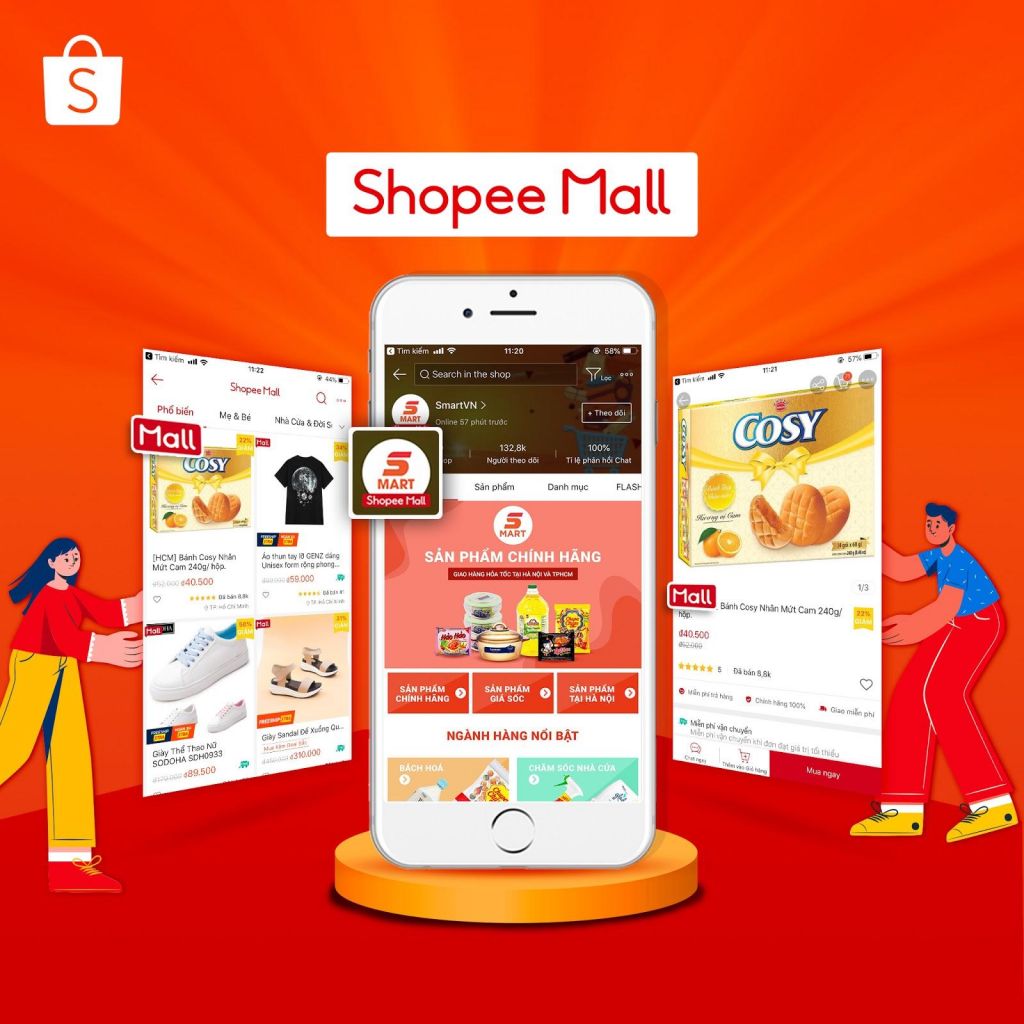
Đáng chú ý, doanh số Shop Mall tăng mạnh dù số lượng gian hàng chính hãng giảm. Điều này cho thấy doanh thu đang tập trung hơn vào những thương hiệu có khả năng tạo niềm tin và duy trì hiệu quả bán hàng.
Điều đó cũng phản ánh một thay đổi quan trọng: người tiêu dùng không đơn thuần tìm mức giá thấp nhất. Khi giá trị đơn hàng tăng, yếu tố chính hãng, nguồn gốc và mức độ tin cậy trở nên quan trọng hơn.
5. Những thay đổi trong thống kê thương mại điện tử dành cho người bán
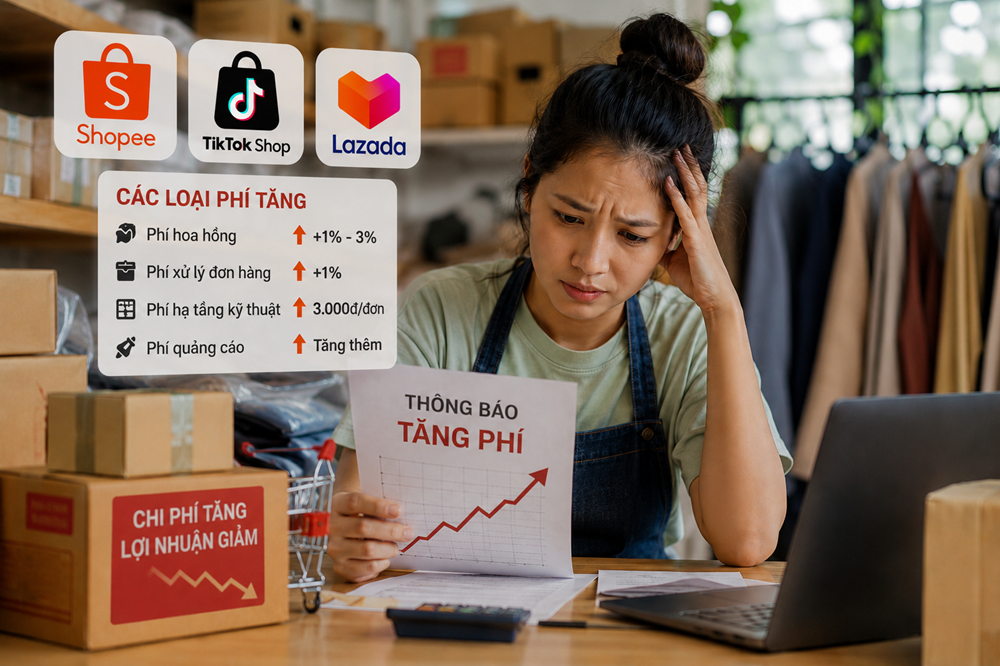
5.1. Chi phí bán hàng ngày càng tạo áp lực
Tăng trưởng doanh số không đồng nghĩa với tăng trưởng lợi nhuận. Theo các phân tích về thị trường năm 2026, chi phí quảng cáo, khuyến mại, chiết khấu, logistics và vận hành đang trở thành áp lực lớn hơn đối với người bán.
Trong năm 2026, các nền tảng tiếp tục điều chỉnh nhiều loại phí. Việc chi phí bán hàng tăng khiến khoảng cách giữa GMV và lợi nhuận thực tế ngày càng đáng chú ý. Khi người bán phải cạnh tranh đồng thời về giá, nội dung, quảng cáo và dịch vụ, mô hình chỉ dựa vào việc nhập hàng giá thấp rồi bán lại ngày càng khó duy trì.
👉 Tham khảo thêm về các mức phí mới trên sàn Shopee và TikTok Shop
5.2. Thị trường đang sàng lọc seller
Việc hơn 160.000 gian hàng không còn phát sinh doanh thu trong nửa đầu năm là tín hiệu rõ ràng nhất (Dân Trí, 2026).
Điều này không nhất thiết có nghĩa sức mua suy giảm. Ngược lại, doanh thu toàn thị trường vẫn tăng mạnh. Dòng tiền đang có xu hướng dịch chuyển từ những seller yếu về thương hiệu (Shop Mall) và vận hành sang những nhà bán hàng có khả năng cạnh tranh tốt hơn.
5.3. Từ cạnh tranh về giá sang cạnh tranh về thương hiệu và niềm tin
Thống kê thương mại điện tử năm 2026 cho thấy lợi thế cạnh tranh đang thay đổi. Một seller muốn tăng trưởng bền vững không thể chỉ dựa vào giá rẻ và voucher.
Khả năng xây dựng thương hiệu, duy trì chất lượng sản phẩm, cung cấp thông tin minh bạch, vận hành logistics tốt và tạo trải nghiệm khách hàng nhất quán sẽ ngày càng quyết định khả năng giữ thị phần.
5.4. Từ tăng trưởng GMV sang tối ưu hiệu quả
Khi chi phí tiếp cận khách hàng tăng, chỉ số GMV không còn đủ để đánh giá hiệu quả kinh doanh. Seller cần quan tâm nhiều hơn đến AOV, CAC, tỷ lệ chuyển đổi, chi phí quảng cáo, tỷ lệ hoàn trả, biên lợi nhuận và khả năng mua lại.
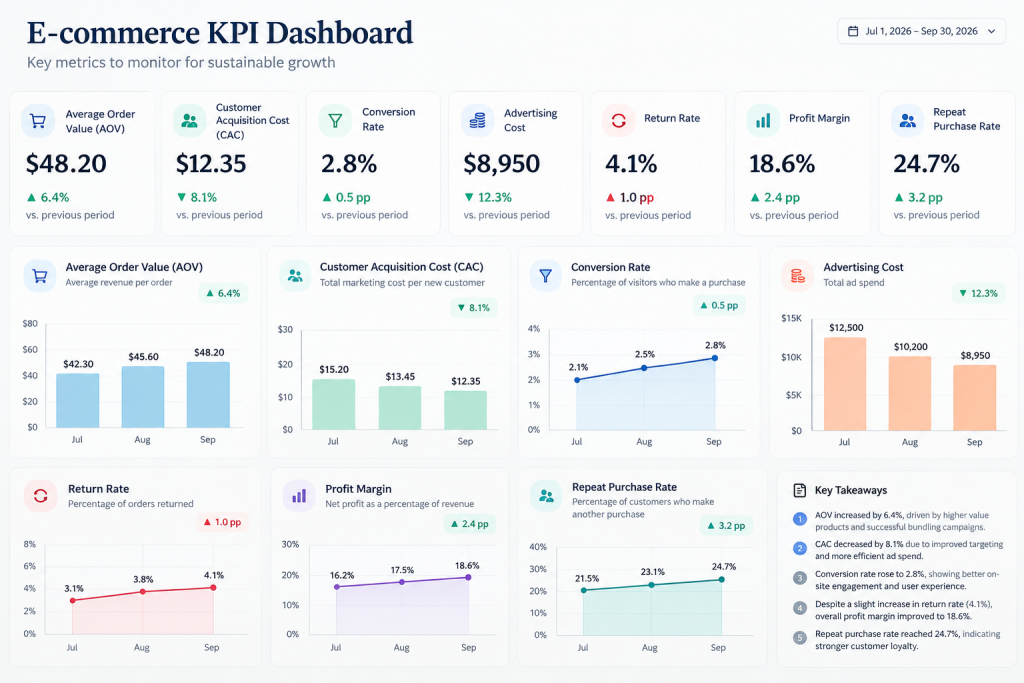
Nói cách khác, thương mại điện tử đang chuyển từ cuộc chơi “bán được bao nhiêu” sang “bán được bao nhiêu một cách hiệu quả”.
6. Thị trường TMĐT Q4/2026: Cơ hội và xu hướng đáng chú ý
6.1. Q4 tiếp tục là giai đoạn cao điểm
Sau 3 quý tăng trưởng mạnh, Q4 sẽ là thời điểm quan trọng để các nền tảng, thương hiệu và seller tận dụng mùa Mega Sale, mua sắm cuối năm và nhu cầu chuẩn bị cho Tết.
Các doanh nghiệp đã bắt đầu chuẩn bị hàng hóa cho mùa mua sắm cuối năm, đặc biệt ở những nhóm thực phẩm, đồ uống, quà tặng, mỹ phẩm, chăm sóc cá nhân và gia dụng (SGGP, 2026).
Tuy nhiên, cơ hội Q4 sẽ không phân bổ đồng đều nếu bạn không bắt đầu chuẩn bị từ bây giờ. Những seller có khả năng chuẩn bị tồn kho, nội dung, quảng cáo, logistics và chiến lược giá đồng bộ sẽ có nhiều lợi thế hơn.
6.2. Mega Sale tiếp tục định hình hành vi mua sắm
Dữ liệu 9.9 cho thấy ngày đôi đang kích thích cả số lượng giao dịch lẫn giá trị đơn hàng (CafeBiz, 2026).
Do đó, trong Q4, 11.11 và 12.12 nhiều khả năng tiếp tục là những điểm rơi quan trọng của ngân sách marketing và nhu cầu tiêu dùng. Tuy nhiên, thay vì chỉ cạnh tranh bằng mức giảm giá, thương hiệu cần kết hợp khuyến mại với nội dung, creator, livestream và ưu đãi cá nhân hóa dành cho tệp khách hàng mang lại AOV cao.
6.3. Content Commerce và Affiliate tiếp tục mở rộng
Nếu H1/2026 cho thấy quy mô TMĐT tiếp tục tăng trưởng mạnh, với doanh thu 4 sàn đạt khoảng 291.600 tỷ đồng, thì Q3 cho thấy cách tạo ra doanh thu đang thay đổi. Creator, livestream, video và Affiliate ngày càng mang lại ảnh hưởng lớn
Trong chiến dịch 9.9, Affiliate đóng góp 45% GMV của Lazada Việt Nam, cho thấy tiềm năng lớn của mô hình này tại thị trường Việt Nam (CafeBiz, 2026). Dù Affiliate Commerce vẫn đang trong giai đoạn phát triển, những kết quả này cho thấy dư địa tăng trưởng còn lớn khi social commerce và creator economy tiếp tục mở rộng.
6.4. Gian hàng chính hãng và trải nghiệm sẽ tiếp tục là lợi thế
Khi người tiêu dùng ngày càng sẵn sàng mua các sản phẩm có giá trị cao hơn, niềm tin sẽ trở thành yếu tố cạnh tranh quan trọng.
Shop Mall hiện chỉ chiếm khoảng 2,79% số gian hàng nhưng tạo ra 34,2% doanh số là một minh chứng rõ ràng cho xu hướng này (Cục Thương mại điện tử và Kinh tế số, 2026).
Q4 vì vậy không chỉ là cuộc đua về traffic. Đây còn là cuộc đua về niềm tin, conversion và trải nghiệm của khách hàng.
6.5. Tăng trưởng hiệu quả sẽ quan trọng hơn tăng trưởng bằng mọi giá
Sau 3 quý, một trong những thông điệp lớn nhất của thống kê thương mại điện tử 2026 mà Rentracks muốn đem lại là thị trường vẫn tăng trưởng, nhưng tiêu chuẩn để doanh nghiệp tồn tại cũng cao hơn đáng kể.
Seller nhỏ sẽ phải chuyên nghiệp hóa; thương hiệu sẽ phải đầu tư nhiều hơn vào nội dung mang lại niềm tin và bảo vệ biên lợi nhuận; publisher cần tạo traffic có chất lượng và khả năng chuyển đổi; còn advertiser cần quan tâm nhiều hơn đến hiệu quả thực tế thay vì chỉ nhìn vào volume.
Q4 vì vậy có thể sẽ là giai đoạn thể hiện rõ nhất sự phân hóa giữa tăng trưởng về quy mô và tăng trưởng có hiệu quả.
Kết luận:
Nhìn tổng thể, thống kê thương mại điện tử 3 quý đầu năm 2026 cho thấy thị trường Việt Nam vẫn duy trì đà tăng trưởng mạnh. Doanh số 4 sàn đạt khoảng 291.600 tỷ đồng trong 6 tháng đầu năm, tăng 44,11%, trong khi quý I và quý II đều ghi nhận tốc độ tăng trưởng trên 40% so với cùng kỳ (Marketing Trips, 2026).
Vì vậy, để gói gọn thống kê thương mại điện tử Việt Nam 2026 trong một nhận định, có thể nói rằng: thị trường đang chuyển từ tăng trưởng theo chiều rộng sang tăng trưởng theo chiều sâu.
Cuộc chơi trong Q4 và giai đoạn tiếp theo sẽ không đơn giản thuộc về nền tảng có nhiều traffic nhất hay seller có giá thấp nhất. Lợi thế sẽ nghiêng về những doanh nghiệp có khả năng kết hợp thương hiệu, dữ liệu, nội dung, công nghệ, vận hành và hiệu quả chuyển đổi để biến nhu cầu mua sắm thành tăng trưởng bền vững.
XEM THÊM: Làm affiliate Shopee hay TikTok Shop? 5 điều cần biết trước khi chọn nền tảng