Trong năm 2026, chính sách thuế có nhiều thay đổi đáng chú ý, đặc biệt là việc nâng ngưỡng doanh thu không phải nộp thuế lên 1 tỷ đồng/năm. Những thay đổi này ảnh hưởng trực tiếp đến người làm Affiliate Marketing (tiếp thị liên kết), Publisher hoạt động độc lập và hộ kinh doanh có thu nhập từ các nền tảng trực tuyến.
Vậy ai cần quyết toán thuế? Trường hợp nào được hoàn lại khoản thuế đã nộp? Quy trình kê khai và nhận tiền hoàn thuế 2026 thực hiện như thế nào?
Bài viết dưới đây sẽ hướng dẫn chi tiết cách kê khai, tính thuế và thủ tục theo từng bước trong chính sách mới, áp dụng trong năm 2026.
Contents
- 1 1. Đối tượng nào cần quyết toán thuế và được hoàn thuế năm 2026?
- 2 2. Những quy định thuế mới cần biết trước khi quyết toán năm 2026
- 3 3. Hướng dẫn quyết toán và kê khai thuế 2026
- 4 4. Hướng dẫn hoàn thuế năm 2026: Hồ sơ, thủ tục và cách nhận lại tiền
- 5 5. Câu hỏi thường gặp về quyết toán và hoàn thuế 2026
- 6 Kết luận
1. Đối tượng nào cần quyết toán thuế và được hoàn thuế năm 2026?
Trước khi thực hiện quyết toán, người nộp thuế 2026 cần xác định nguồn thu nhập của mình thuộc nhóm tiền lương, tiền công hay hoạt động kinh doanh. Đây là cơ sở để lựa chọn đúng hồ sơ và phương pháp kê khai.
1.1. Đối với người lao động nhận thu nhập từ tiền lương, tiền công
Cá nhân có thu nhập từ tiền lương, tiền công có thể phải trực tiếp quyết toán thuế TNCN trong những trường hợp như:
- Có số thuế phải nộp thêm sau khi tổng hợp thu nhập và số thuế đã khấu trừ.
- Có số thuế nộp thừa và có nhu cầu đề nghị hoàn hoặc bù trừ vào kỳ thuế tiếp theo.
- Thuộc trường hợp phải quyết toán theo quy định.
Trong một số trường hợp, người lao động cũng có thể ủy quyền cho doanh nghiệp thực hiện quyết toán thay nếu đáp ứng điều kiện.
1.2. Đối với Publisher và cá nhân làm Affiliate:
Thu nhập từ hoạt động Affiliate Marketing cần được xác định theo bản chất hoạt động kinh doanh và thoả thuận trong hợp đồng với nền tảng hoặc Affiliate Network (mạng lưới tiếp thị liên kết).
Tuỳ từng trường hợp mà khoản hoa hồng Affiliate có thể được phân loại vào hoạt động dịch vụ hoặc hoa hồng đại lý. Vì vậy, Publisher không nên mặc định khoản hoa hồng Affiliate là tiền lương, tiền công để áp dụng chung cách quyết toán của người lao động.
1.3. Đối với hộ kinh doanh và cá nhân kinh doanh
Hộ kinh doanh và cá nhân kinh doanh thực hiện nghĩa vụ thuế theo quy định áp dụng cho hoạt động kinh doanh.
Tùy doanh thu và phương pháp tính thuế, người nộp thuế có thể phải:
- Thông báo doanh thu thực tế phát sinh trong năm.
- Kê khai thuế theo kỳ.
- Tổng hợp doanh thu, số thuế đã nộp và thực hiện quyết toán khi thuộc trường hợp phải quyết toán.
- Đề nghị hoàn trả hoặc bù trừ nếu phát sinh tiền nộp thuế thừa.
Như vậy, không phải tất cả người có thu nhập đều thực hiện cùng một thủ tục. Việc xác định đúng nhóm đối tượng và phương pháp tính thuế sẽ giúp tránh sử dụng sai biểu mẫu hoặc thực hiện trùng nghĩa vụ thuế.
2. Những quy định thuế mới cần biết trước khi quyết toán năm 2026
2.1. Ngưỡng doanh thu chịu thuế 2026 đối với hộ kinh doanh và cá nhân kinh doanh
Một trong những thay đổi quan trọng của thuế 2026 là việc nâng ngưỡng doanh thu không phải nộp thuế đối với hộ kinh doanh và cá nhân kinh doanh từ 500 triệu lên 1 tỷ đồng/năm.
Theo Điều 1 Nghị định 141/2026/NĐ-CP, Chính phủ sửa đổi các quy định tại Nghị định 68/2026/NĐ-CP, thay mức doanh thu 500 triệu đồng bằng 1 tỷ đồng tại các điều khoản liên quan đến thuế GTGT, thuế TNCN và kê khai thuế. Quy định được áp dụng từ ngày 01/01/2026.
Theo đó:
- Doanh thu năm dưới 1 tỷ đồng: Thuộc ngưỡng không phải nộp thuế GTGT và thuế TNCN từ hoạt động kinh doanh, nhưng vẫn cần thực hiện thông báo doanh thu theo quy định.
- Doanh thu năm trên 1 tỷ đồng: Cần xác định các nghĩa vụ thuế phù hợp, thực hiện kê khai và nộp thuế tương ứng.
Người làm Affiliate cần làm gì?
Trước hết, Publisher cần tổng hợp toàn bộ doanh thu từ hoạt động kinh doanh trong năm, bao gồm các khoản hoa hồng từ nhiều nền tảng và Affiliate Network. Không nên chỉ căn cứ vào số tiền đã rút về tài khoản ngân hàng.
Song song, Publisher nên chủ động lưu trữ báo cáo đối soát hoa hồng, lịch sử thanh toán và chứng từ liên quan trong suốt năm. Đây là cơ sở dùng để tổng hợp doanh thu, đối chiếu số thuế đã nộp và xác định nghĩa vụ thuế 2026 thực tế.
2.2. Cách tính thuế đối với doanh thu từ trên 1 tỷ đến 3 tỷ đồng
Theo khoản 3 Điều 7 Luật Thuế TNCN số 109/2025/QH15:
Cá nhân kinh doanh có doanh thu năm trên mức quy định tại khoản 1 Điều này đến 03 tỷ đồng được lựa chọn nộp thuế theo quy định tại điểm a và điểm b khoản 2 Điều này hoặc nộp thuế theo thuế suất nhân (x) với doanh thu tính thuế.
Theo đó, cá nhân kinh doanh có thể lựa chọn một trong hai phương pháp tính thuế 2026:
- Tính thuế theo thu nhập tính thuế, tức doanh thu trừ chi phí hợp lệ, nhân với thuế suất 15%.
- Tính thuế theo tỷ lệ trên phần doanh thu vượt ngưỡng 1 tỷ đồng với mức thuế suất tuỳ thuộc vào ngành nghề kinh doanh.
Ví dụ: Một Publisher có doanh thu hoa hồng Affiliate trong năm là 1,5 tỷ đồng. Nếu hoạt động được xác định thuộc nhóm dịch vụ, hoa hồng đại lý và áp dụng thuế suất TNCN 2%, số thuế TNCN được tính như sau:
TNCN = (1,5 tỷ – 1 tỷ) × 2% = 10 triệu đồng.
Lưu ý, cách phân loại hoạt động ảnh hưởng trực tiếp đến thuế suất. Theo hướng dẫn của Thuế cơ sở 3 TP.HCM ngày 23/09/2026, hoa hồng từ hoạt động Affiliate trên TikTok được xác định là dịch vụ, hoa hồng đại lý với thuế suất TNCN 2%; trong khi hoạt động livestream quảng bá sản phẩm thuộc nhóm quảng cáo số với thuế suất 5%.
2.3. Cách tính thuế 2026 đối với doanh thu trên 3 tỷ đồng
Đối với doanh thu trên 3 tỷ đồng, cá nhân kinh doanh thực hiện tính thuế theo thu nhập tính thuế nhân với thuế suất tương ứng. Khi lựa chọn phương pháp này, Publisher cần lưu trữ chứng từ và xác định các khoản chi phí hợp lệ để tính thu nhập chịu thuế.
Ví dụ cách tính thuế 2026 đối với doanh thu trên 3 tỷ đồng:
Một Publisher có doanh thu Affiliate trong năm là 4 tỷ đồng, thuộc nhóm cá nhân kinh doanh áp dụng phương pháp tính thuế theo thu nhập tính thuế. Giả sử tổng chi phí hợp lệ phục vụ hoạt động kinh doanh là 1 tỷ đồng, thu nhập tính thuế được xác định như sau:
Thu nhập tính thuế = 4 tỷ – 1 tỷ = 3 tỷ đồng.
Thuế TNCN = 3 tỷ × 17% = 510 triệu đồng.
Như vậy, Publisher cần nộp 510 triệu đồng thuế TNCN theo ví dụ trên. Mức thuế suất 17% áp dụng đối với cá nhân kinh doanh có doanh thu trên 3 tỷ đến 50 tỷ đồng/năm. Khoản thuế GTGT (nếu phát sinh) được xác định riêng theo loại hình hoạt động kinh doanh và không tính gộp vào số thuế TNCN này.
2.4. Chính sách giảm thuế TNCN đối với cá nhân kinh doanh 2026
Bên cạnh việc điều chỉnh ngưỡng doanh thu, Publisher cũng cần cập nhật các chính sách giảm thuế được ban hành trong năm 2026.
Theo Nghị định 398/2026/NĐ-CP (có hiệu lực từ 29/10/2026), cá nhân kinh doanh thuộc phạm vi áp dụng được giảm 30% số thuế TNCN phải nộp phát sinh từ hoạt động sản xuất, kinh doanh trong kỳ tính thuế năm 2026 và năm 2027, nếu đáp ứng các điều kiện theo quy định.
Chính sách này được áp dụng đối với số thuế TNCN phải nộp, không phải giảm trực tiếp 30% doanh thu hoặc tổng số tiền hoa hồng Affiliate nhận được.
Vì vậy, khi xác định nghĩa vụ thuế, Publisher cần xem xét đồng thời:
- Tổng doanh thu từ hoạt động kinh doanh.
- Phương pháp tính thuế được áp dụng.
- Các khoản chi phí được trừ nếu tính thuế theo thu nhập.
- Điều kiện hưởng chính sách giảm thuế trong năm 2026.
3. Hướng dẫn quyết toán và kê khai thuế 2026
Sau khi xác định được nhóm thu nhập và phương pháp tính thuế 2026, người nộp thuế cần chuẩn bị hồ sơ trước khi thực hiện kê khai.
3.1. Hồ sơ cần chuẩn bị
Đối với người lao động nhận thu nhập từ tiền lương, tiền công:
- Mã số thuế cá nhân hoặc thông tin định danh thuế 2026.
- Chứng từ khấu trừ thuế TNCN.
- Thông tin thu nhập từ các đơn vị chi trả.
- Thông tin người phụ thuộc và các khoản giảm trừ (nếu có).
- Tài khoản ngân hàng nhận tiền hoàn thuế 2026.
Đối với Publisher và hộ kinh doanh:
- Báo cáo doanh thu từ các nền tảng Affiliate.
- Bảng đối soát hoa hồng và lịch sử thanh toán.
- Chứng từ khấu trừ thuế TNCN.
- Chứng từ nộp thuế hoặc thông tin về khoản thuế đã được khấu trừ, nộp thay.
- Hóa đơn và chứng từ chi phí hợp lệ nếu áp dụng phương pháp tính thuế trên thu nhập.
- Thông tin tài khoản ngân hàng phục vụ việc nhận tiền hoàn thuế hoặc đối chiếu nghĩa vụ thuế 2026.
3.2. Hướng dẫn kê khai trên eTax Mobile đối với người lao động
Người lao động có thể sử dụng ứng dụng eTax Mobile để tra cứu thông tin và thực hiện quyết toán thuế TNCN trực tuyến.
Các bước thực hiện:
- Tải và đăng nhập ứng dụng eTax Mobile bằng tài khoản thuế điện tử hoặc phương thức xác thực được hỗ trợ.
- Chọn chức năng hỗ trợ quyết toán thuế TNCN.
- Chọn năm quyết toán và tra cứu dữ liệu thu nhập, số thuế đã khấu trừ.
- Kiểm tra thông tin người phụ thuộc, các khoản giảm trừ và số thuế đã nộp.
- Bổ sung thông tin còn thiếu, nhập tài khoản ngân hàng nếu có đề nghị hoàn thuế.
- Kiểm tra lại tờ khai, xác nhận và gửi hồ sơ điện tử.
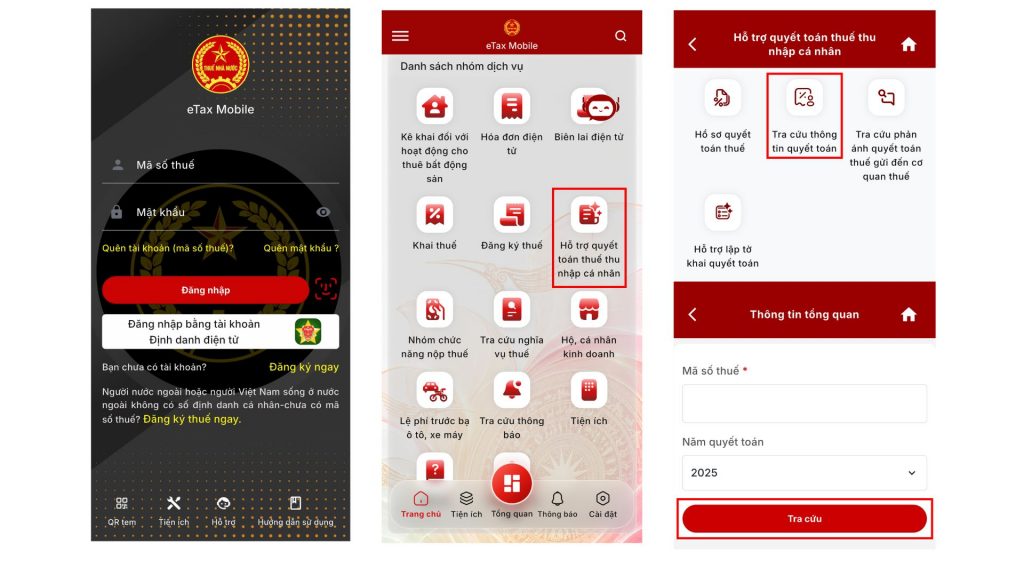
Sau khi nộp, người lao động có thể theo dõi tình trạng xử lý hồ sơ trên ứng dụng.
3.3. Hướng dẫn kê khai trên eTax đối với Publisher và hộ kinh doanh
Đối với cá nhân kinh doanh, việc kê khai được thực hiện theo phương pháp tính thuế 2026 đã lựa chọn.
Cách 1: Truy cập Cổng Thuế điện tử, sau đó thực hiện:
- Đăng nhập tài khoản thuế điện tử của cá nhân kinh doanh.
- Truy cập chức năng kê khai thuế và chọn loại hồ sơ tương ứng.
- Lập tờ khai theo mẫu 01/CNKD đối với trường hợp phải kê khai thuế trong năm.
- Nhập doanh thu, số thuế phải nộp và các thông tin liên quan theo từng hoạt động kinh doanh.
- Kiểm tra dữ liệu, ký điện tử và gửi tờ khai.
- Theo dõi thông báo tiếp nhận, kết quả xử lý và thực hiện nộp thuế nếu phát sinh nghĩa vụ.
Hướng dẫn kê khai thuế 2026 trên eTax đối với Publisher và hộ kinh doanh
Cách 2: Truy cập app eTax và thực hiện theo 3 bước:
1. Đăng nhập và chọn chức năng kê khai: Đăng nhập tài khoản thuế điện tử của cá nhân kinh doanh, truy cập mục Kê khai thuế và chọn loại tờ khai phù hợp với phương pháp tính thuế 2026.
2. Lập và gửi tờ khai: Chọn mẫu 01/CNKD đối với trường hợp kê khai thuế tương ứng, nhập thông tin doanh thu, số thuế phải nộp và các dữ liệu liên quan. Kiểm tra thông tin, ký điện tử và gửi hồ sơ.
3. Theo dõi và hoàn thành nghĩa vụ thuế 2026: Kiểm tra thông báo tiếp nhận, tình trạng xử lý hồ sơ trên hệ thống. Nếu phát sinh số thuế phải nộp, thực hiện thanh toán theo hướng dẫn của cơ quan thuế.
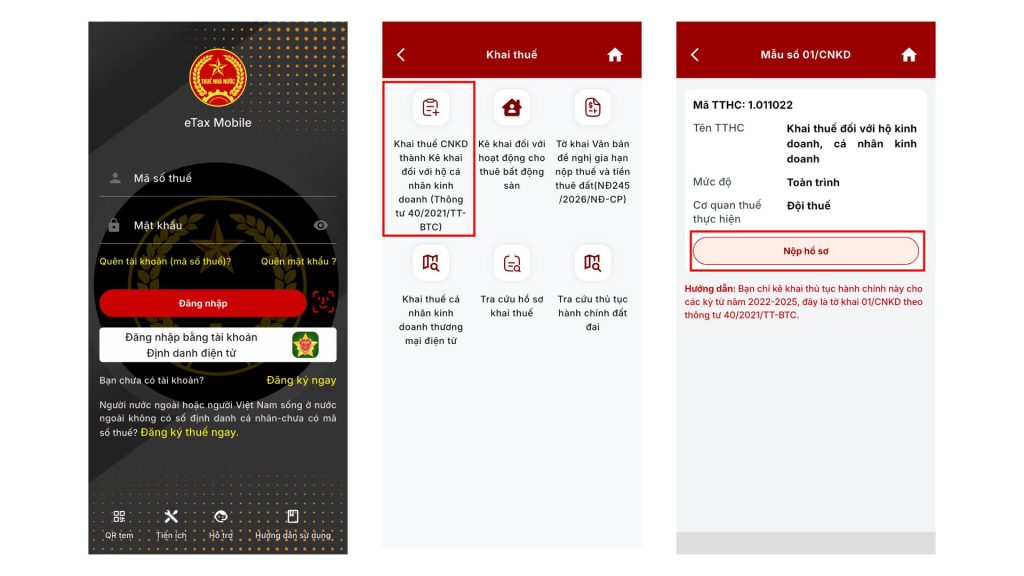
Đối với Publisher có doanh thu không vượt 1 tỷ đồng/năm, cần sử dụng mẫu 01/TKN-CNKD để thông báo doanh thu thực tế theo quy định. Trường hợp áp dụng phương pháp tính thuế theo thu nhập tính thuế 2026, cá nhân còn phải thực hiện quyết toán TNCN theo mẫu 02/CNKD-TNCN-QTT.
Các mẫu hồ sơ này được quy định tại Văn bản hợp nhất 24/2026/VBHN-TT-BTC, hợp nhất các quy định về thủ tục quản lý thuế đối với hộ kinh doanh và cá nhân kinh doanh.
4. Hướng dẫn hoàn thuế năm 2026: Hồ sơ, thủ tục và cách nhận lại tiền
Hoàn thuế là việc cơ quan thuế trả lại khoản tiền người nộp thuế được hoàn theo quy định. Trong đó, hoàn trả tiền thuế nộp thừa áp dụng khi số thuế đã nộp lớn hơn nghĩa vụ thuế 2026 thực tế và người nộp thuế đáp ứng điều kiện hoàn trả.
4.1. Những trường hợp Publisher có thể được hoàn thuế 2026
Publisher có thể được hoàn thuế 2026 trong một số trường hợp như:
- Doanh thu cả năm không vượt 1 tỷ đồng nhưng đã kê khai và nộp thuế.
- Số thuế đã bị khấu trừ, nộp thay hoặc tự nộp cao hơn số thuế thực tế phải nộp.
- Cá nhân kinh doanh xác định có khoản thuế nộp thừa sau khi tổng hợp nghĩa vụ thuế cả năm.
Theo Điều 29 Nghị định 252/2026/NĐ-CP:
Hoàn trả số tiền thuế nộp thừa cho hộ kinh doanh, cá nhân kinh doanh theo quy định tại khoản 1, 2 và 3 Điều 12 Nghị định số 68/2026/NĐ-CP của Chính phủ (được sửa đổi, bổ sung bởi Nghị định số 141/2026/NĐ-CP).
Quy định này là cơ sở để Publisher đề nghị hoàn trả khoản thuế nộp thừa nếu đáp ứng đủ điều kiện.
Người làm Affiliate cần làm gì?
Publisher cần đối chiếu doanh thu cả năm với số thuế đã khấu trừ, nộp thay hoặc tự nộp để xác định khoản chênh lệch. Nếu phát sinh thuế nộp thừa, người nộp thuế cần chuẩn bị hồ sơ và thực hiện thủ tục đề nghị hoàn trả theo quy định.
Lưu ý, doanh thu dưới 1 tỷ đồng không đồng nghĩa khoản thuế đã khấu trừ sẽ tự động được hoàn về tài khoản. Publisher vẫn cần thực hiện thủ tục xử lý tiền thuế nộp thừa.
Chính sách khấu trừ thuế TNCN đối với Publisher cá nhân tại Rentracks
Theo quy trình thanh toán hiện tại của Rentracks, đối với Publisher cá nhân, Rentracks tạm khấu trừ 10% thuế TNCN sau mỗi đợt thanh toán. Cuối tháng, nếu tổng thu nhập của Publisher dưới 5 triệu đồng, khoản 10% đã khấu trừ sẽ được hoàn trả.
Trường hợp tổng thu nhập từ 5 triệu đồng trở lên, khoản khấu trừ này được xác định là thuế TNCN Rentracks đã nộp thay Publisher.
Đến kỳ quyết toán thuế, Rentracks sẽ gửi email thông báo đến các Publisher cá nhân về việc đăng ký nhận chứng từ khấu trừ thuế TNCN. Publisher chỉ cần điền form đăng ký; bộ phận HR sẽ tổng hợp thông tin và gửi chứng từ tương ứng để Publisher sử dụng khi đối chiếu, thực hiện nghĩa vụ thuế.
Lưu ý: Chính sách trên được áp dụng tại Rentracks tính đến tháng 11/2026. Nếu có bất kỳ cập nhật hoặc thay đổi nào, Rentracks sẽ thông báo đến Publisher sau.
4.2. Hồ sơ đề nghị hoàn thuế 2026
Theo Điều 5 Văn bản hợp nhất 24/2026/VBHN-TT-BTC, hồ sơ được phân chia theo phương pháp tính thuế:
| Phương pháp tính thuế | Hồ sơ đề nghị hoàn |
| Tính TNCN theo tỷ lệ trên doanh thu | Mẫu 01/TKN-CNKD |
| Tính TNCN theo thu nhập tính thuế | Mẫu 02/CNKD-TNCN-QTT |
Ngoài tờ khai tương ứng, Publisher cần chuẩn bị thông tin và chứng từ liên quan để đối chiếu khi cơ quan thuế yêu cầu, bao gồm:
- Báo cáo doanh thu Affiliate trong năm.
- Bảng đối soát hoa hồng từ các nền tảng Affiliate.
- Chứng từ khấu trừ thuế TNCN.
- Chứng từ nộp thuế.
- Thông tin tài khoản ngân hàng nhận tiền hoàn thuế.
Các bước đề nghị hoàn thuế 2026 trực tuyến
- Truy cập Cổng Thuế điện tử tại.
- Đăng nhập tài khoản thuế điện tử.
- Chọn chức năng kê khai và lập hồ sơ đề nghị hoàn thuế theo mẫu tương ứng.
- Kiểm tra thông tin doanh thu, số thuế đã nộp và số tiền đề nghị hoàn.
- Cung cấp thông tin tài khoản ngân hàng nhận tiền hoàn thuế.
- Ký điện tử và gửi hồ sơ đến cơ quan thuế có thẩm quyền.
- Theo dõi thông báo tiếp nhận, yêu cầu bổ sung và kết quả xử lý hồ sơ.
Theo Điều 31 Nghị định 252/2026/NĐ-CP, cơ quan quản lý thuế có trách nhiệm thông báo tiếp nhận hoặc không tiếp nhận hồ sơ trong thời hạn 3 ngày làm việc kể từ ngày nhận hồ sơ.
Đối với hồ sơ thuộc diện hoàn thuế trước, thời hạn giải quyết chậm nhất là 6 ngày làm việc kể từ ngày có thông báo tiếp nhận. Với hồ sơ thuộc diện kiểm tra trước hoàn thuế, thời hạn giải quyết chậm nhất là 10 ngày làm việc kể từ ngày cơ quan thuế ban hành kết luận hoặc quyết định xử lý sau kiểm tra.
Thời gian người nộp thuế 2026 giải trình hoặc bổ sung tài liệu theo yêu cầu không được tính vào thời hạn giải quyết nêu trên.
Một trường hợp khác cần biết là khoản thuế nộp thừa từ 50.000 đồng trở xuống. Theo khoản 4 Điều 29 Nghị định 252/2026/NĐ-CP, số tiền này được bù trừ với số thuế phải nộp của kỳ tiếp theo thay vì thực hiện hoàn trả trực tiếp.
5. Câu hỏi thường gặp về quyết toán và hoàn thuế 2026
Publisher có doanh thu Affiliate dưới 1 tỷ đồng có phải kê khai thuế không?
Cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống thuộc ngưỡng không phải nộp thuế GTGT và TNCN từ hoạt động kinh doanh nhưng vẫn phải thông báo doanh thu thực tế theo mẫu 01/TKN-CNKD và thời hạn quy định.
Publisher đã bị nền tảng khấu trừ thuế có được hoàn lại không?
Có thể được hoàn trả nếu số thuế 2026 đã nộp lớn hơn nghĩa vụ thuế thực tế và đáp ứng điều kiện hoàn trả. Publisher cần kiểm tra chứng từ khấu trừ, báo cáo đối soát và thực hiện hồ sơ theo phương pháp tính thuế tương ứng.
Có cả thu nhập từ lương và Affiliate thì quyết toán như thế nào?
Cần phân loại riêng hai nguồn thu nhập. Tiền lương, tiền công thực hiện quyết toán theo quy định về thuế TNCN đối với người lao động; hoa hồng Affiliate được xác định theo bản chất hoạt động kinh doanh và phương pháp tính thuế tương ứng. Không nên gộp hai khoản thu nhập vào cùng một tờ khai khi chưa xác định đúng nghĩa vụ.
Có thể tự quyết toán và hoàn thuế trực tuyến không?
Có. Người lao động có thể sử dụng eTax Mobile đối với quyết toán TNCN từ tiền lương, tiền công. Cá nhân kinh doanh và Publisher có thể sử dụng Cổng Thuế điện tử để kê khai và gửi hồ sơ hoàn thuế theo mẫu tương ứng.
Bao lâu thì nhận được tiền hoàn thuế?
Thời gian giải quyết phụ thuộc vào việc hồ sơ thuộc diện hoàn thuế trước hay kiểm tra trước hoàn thuế. Theo Nghị định 252/2026/NĐ-CP, thời hạn giải quyết tương ứng là 6 hoặc 10 ngày làm việc theo các mốc quy định tại Điều 31, không bao gồm thời gian chờ người nộp thuế bổ sung hồ sơ.
Kết luận
Việc nắm rõ quy định thuế 2026 giúp Publisher chủ động xác định nghĩa vụ kê khai, kiểm tra số thuế đã nộp và thực hiện hoàn trả khi phát sinh khoản nộp thừa. Quan trọng nhất là phân loại đúng nguồn thu nhập, lựa chọn đúng phương pháp tính thuế và lưu trữ đầy đủ chứng từ để bảo vệ quyền lợi của mình.
XEM THÊM: Thuế affiliate 2026: Các loại thuế, cách tính và mức phạt khi vi phạm